Ich würde heute weniger von meinem Ersparten fürs Auto ausgeben und den Rest anlegen. Mit dem günstigen Golf zu fahren und nebenbei für den nächsten Wagen zu sparen, hat für mich gut funktioniert. Beim anschließenden Kauf habe ich dann aber den ganzen Topf ausgegeben. Ein günstigeres Auto hätte mir genauso gereicht und Geld für spätere Käufe übrig gelassen.
Fünf Jahre mit einem Golf für 500 €
Ich habe mir einmal einen Golf II mit einem 1,8er-Benziner für 500 € gekauft und habe ihn fünf Jahre lang gefahren. Ich habe ihn regelmäßig gewartet und auch nur einmal die Reifen gewechselt. An andere außergewöhnliche Zusatzkosten erinnere ich mich nicht. Am Ende habe ich ihn sogar noch für 1.000 € verkauft.
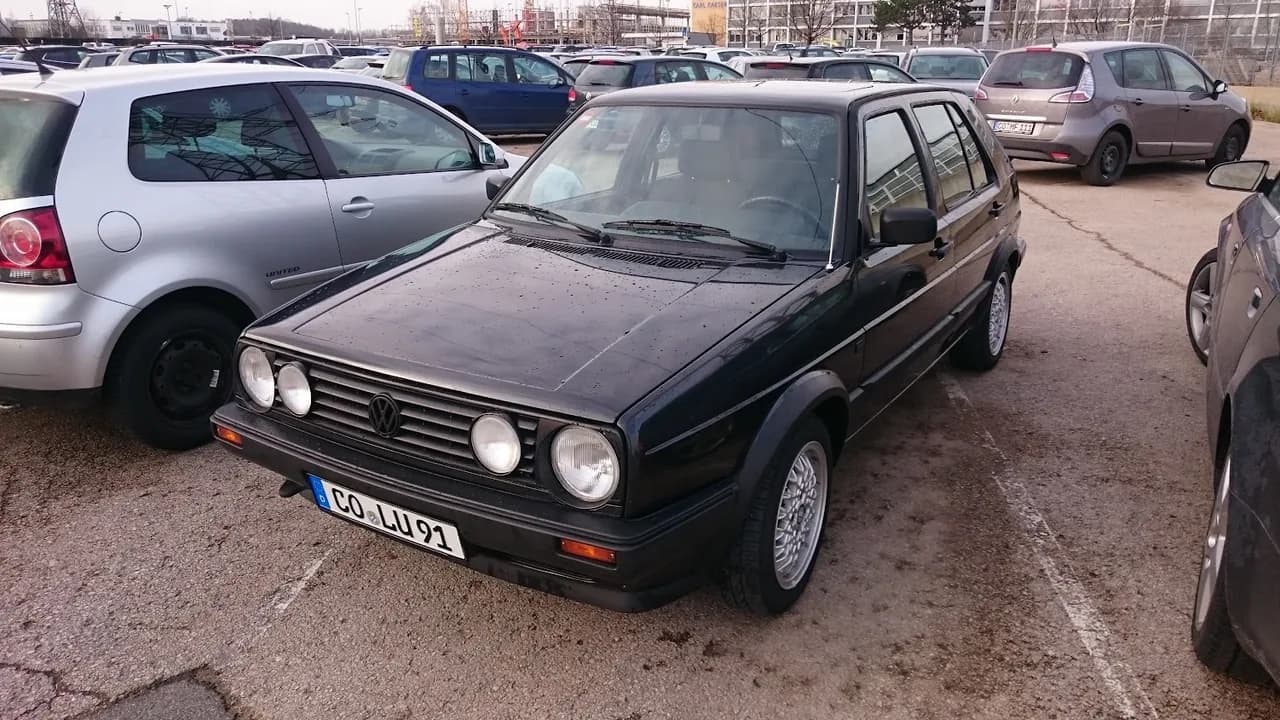
Die 500 € mehr beim Verkauf waren natürlich kein Gewinn nach allen Autokosten. Sprit, Versicherung, Steuer und Wartung musste ich trotzdem bezahlen.
Ich wollte aber nicht für immer den Golf fahren. Deshalb habe ich jeden Monat ungefähr 500 € für das nächste Auto zurückgelegt. Leasing oder eine Finanzierung kamen für mich damals nicht infrage. Ich wollte das nächste Auto von meinem eigenen Geld kaufen, ohne mich für Jahre auf eine feste monatliche Rate festzulegen. In Anleihen oder andere Wertpapiere habe ich dieses Geld damals nicht investiert.
Nach fünf Jahren habe ich mir dann von dem zurückgelegten Geld einen 5er für ungefähr 37.000 € gekauft. Dafür habe ich das ganze Geld genommen, das ich für das Auto angespart hatte. Der Topf war anschließend also wieder leer.
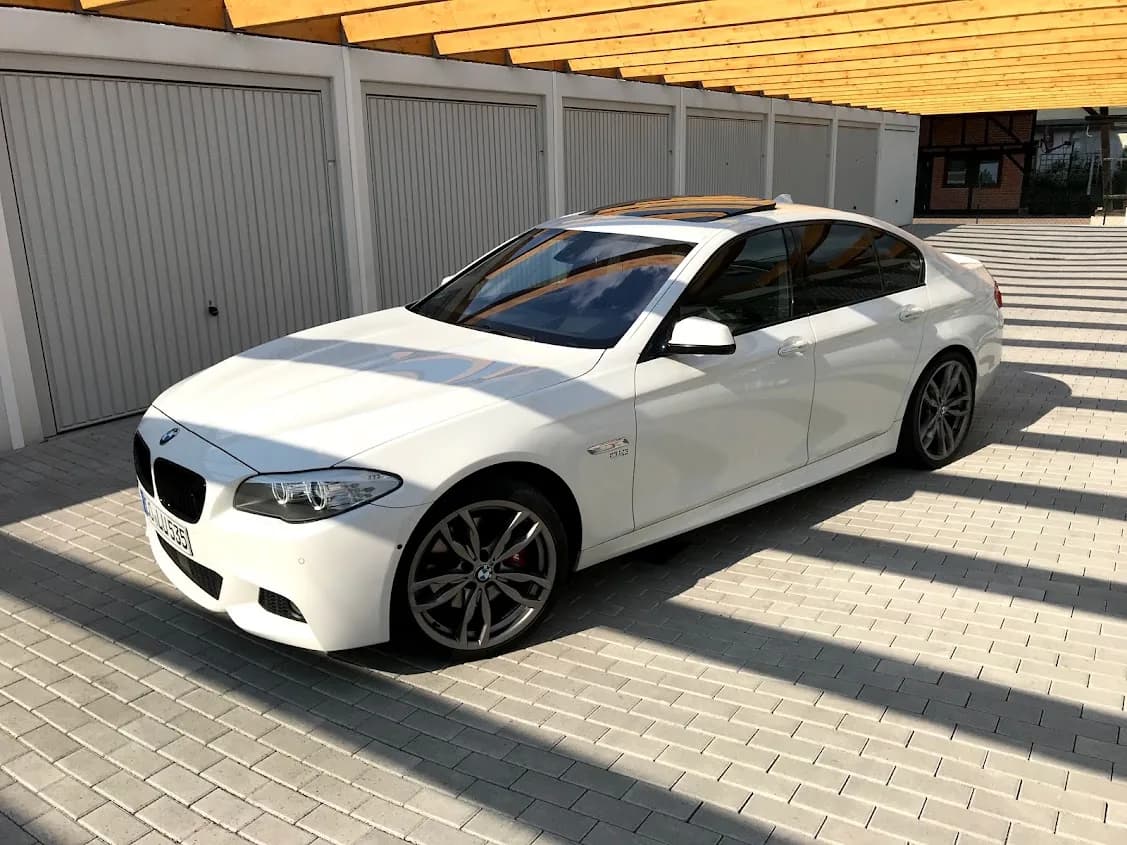
Den günstigen Golf zu fahren und währenddessen Geld zurückzulegen, halte ich immer noch für eine gute Entscheidung. Beim BMW habe ich aus heutiger Sicht zu viel ausgegeben. Ein Auto für 20.000 € hätte mir nach meiner Einschätzung genauso gereicht. Ich hätte also einen Teil des Geldes behalten und anlegen können, anstatt beim nächsten Sparziel wieder von vorne anzufangen.
Dass mein Golf so lange günstig durchgehalten hat, kann ich heute niemandem für einen 500-€-Wagen versprechen. Ein sehr günstiges Auto kann früh kaputtgehen oder teure Reparaturen brauchen. Ein Budget dafür gehört auch zu diesem Plan.
Was aus den 500 € im Monat hätte werden können
Für diesen anderen Weg rechne ich mit gleichbleibenden 500 € im Monat und einer angenommenen effektiven Rendite von 4% im Jahr. Die Einzahlungen kommen jeweils am Monatsende, die Erträge bleiben angelegt. Das ist eine vereinfachte Rückschau. Ich bilde damit weder meinen damaligen Kontostand nach noch eine Rendite, die ich tatsächlich erzielt habe.
Nach 60 Monaten wären 30.000 € eingezahlt. Mit den angenommenen Erträgen wären daraus rund 33.090 € geworden, davon rund 3.090 € Anlageertrag. Nach einem Autokauf für 20.000 € würden rund 13.090 € angelegt bleiben. Selbst ohne Ertrag wären nach diesem Kauf noch 10.000 € übrig.
Die 500 € für den Starterwagen bezahle ich in diesem Beispiel separat am Anfang. Für seinen späteren Verkauf setze ich vorsichtig null Euro an. Meine tatsächlich erzielten 1.000 € wären zusätzliches Geld. Der Rechner unten beginnt ohne vorhandenes Auto und Guthaben, sein erster Kauf ist der für 20.000 € nach fünf Jahren.
Wenn ich weniger als den ganzen Topf ausgebe, erwirtschaftet das übrige Kapital schon Erträge für den nächsten Wagen. Dazu würde ich die 500 € monatlich weiter sparen, auch während ich das Auto fahre. Diese Sparrate muss nach Sprit, Versicherung, Wartung und Reparaturen übrig sein. Wie viel mein Auto laufend kostet, prüfe ich separat im Autokostenrechner.
Für spätere Autos beim gleichen Budget bleiben
Der Rechner führt den Gedanken über mehrere Autowechsel weiter. Dafür verwendet er ein eigenes Beispiel mit festen Kaufpreisen. Nach dem Auto für 20.000 € in Jahr fünf kommt in Jahr zehn eines für 50.000 €. Alle späteren Autos kosten ebenfalls 50.000 €. Dieser einmalige Preissprung ist eine gesetzte Annahme, keine Empfehlung für mein nächstes Auto. Entscheidend für die Rechnung ist, dass der Preis danach gleich bleibt, während ich weiter Kapital aufbaue.
Bei jedem Wechsel verkaufe ich das alte Auto und nehme nur die fehlende Differenz aus dem Fonds. Mit Fonds meine ich hier meinen eigenen angelegten Geldtopf, kein bestimmtes Anlageprodukt.
In der Rechnung verliert das Auto jedes Jahr 10% seines jeweiligen Restwerts. Der für 20.000 € gekaufte Wagen bringt nach fünf Jahren noch rund 12.000 €. Für den Kauf für 50.000 € fehlen deshalb rund 38.000 €. Durch die weiteren Sparraten und die angenommenen Erträge ist dieser Kauf im Beispiel bezahlbar. Rund 11.000 € bleiben danach im Fonds.
Beim folgenden Wechsel ist die Differenz kleiner. Das für 50.000 € gekaufte Auto hat nach fünf Jahren rechnerisch noch rund 29.500 € Restwert. Für den nächsten Wagen zum gleichen Preis brauche ich damit rund 20.500 € aus dem Fonds. Der Verkaufserlös ist kein Anlagegewinn, sondern Geld aus dem alten Auto.
Wie der Fonds die nächsten Wechsel bezahlt
Zwischen zwei Käufen zahle ich weiterhin insgesamt 30.000 € ein. Für den Wechsel brauche ich nach dem einmaligen Preissprung aber nur die rund 20.500 € Differenz. Schon aus den neuen Einzahlungen bleibt deshalb etwas übrig. Dazu kommen die Erträge auf das angelegte Kapital.
Jeder Kauf verkleinert den Fonds, leert ihn aber nicht. Nach dem Kauf in Jahr 15 bleiben im Beispiel rund 26.000 € übrig, nach dem Kauf in Jahr 20 rund 44.000 €. Während das Guthaben wächst, bleibt die benötigte Differenz gleich. Dadurch können die Erträge einen immer größeren Teil davon tragen.
Bei den angenommenen 4% müssten nach einem Kauf rund 95.000 € angelegt bleiben, damit die Erträge der nächsten fünf Jahre für die rund 20.500 € reichen. Nach der Entnahme wäre dann mindestens so viel Kapital da wie nach dem vorherigen Kauf. Solange Rendite, Preise und Restwerte gleich bleiben, könnte sich der Ablauf ohne neue Einzahlungen wiederholen.
Im Beispiel ist das nach dem Kauf in Jahr 35 erreicht. Rund 126.000 € bleiben dann im Fonds. Bis einschließlich dieses Kaufs habe ich noch monatlich eingezahlt. Erst danach stoppt der Rechner die Sparraten. Der Wechsel in Jahr 40 lässt sich dann aus Erträgen und Verkaufserlös bezahlen, und rund 133.000 € bleiben angelegt.
35 Jahre sind lang. Wer mit 18 anfängt, wäre an diesem Punkt im Beispiel aber 53. Die 500 € im Monat müssen dabei keine zusätzliche Ausgabe neben einer Autorate sein. In diesem Budgetbeispiel reserviere ich das Geld für künftige Autos, statt es für eine Finanzierungs- oder Leasingrate einzuplanen. Ob ein konkretes Leasingangebot insgesamt mehr oder weniger kostet, sagt diese Rechnung nicht.
Ich stelle mir das als eine Art Autorente vor. Das vorhandene Kapital würde unter den Annahmen zusammen mit dem Verkaufserlös die nächsten Kaufdifferenzen tragen. Sprit, Versicherung, Wartung und Reparaturen bezahle ich weiterhin selbst. Ich rechne hier mit 4% effektiver Rendite im Jahr, nominal und vor Steuern und Gebühren. Die Inflation ist dabei nicht abgezogen.
An diesem Punkt hätte ich eine Wahl. Ich könnte die monatlichen Einzahlungen wie im Rechner stoppen oder weiter sparen und mehr Kapital aufbauen. Damit könnte später auch ein höheres Kaufbudget möglich werden. Für einen teureren Wagen müsste ich aber neu prüfen, ob die künftigen Erträge und Verkaufserlöse reichen. Die bisherige Schwelle gilt für das feste 50.000-€-Beispiel.
Es kann auch besser laufen als angenommen. Wenn ich mit einem günstigeren Auto zufrieden bin oder beim Verkauf mehr bekomme als hier berechnet, muss ich weniger aus dem Fonds nehmen. Dann bleibt mehr Geld angelegt. Schlechtere Restwerte, niedrigere Erträge oder ein früher nötiger Ersatz wirken in die andere Richtung. Das Modell ist deshalb keine garantierte Untergrenze.
Für meine damalige Entscheidung beim BMW brauche ich dieses ferne Ziel gar nicht. Schon ein günstigerer Kauf hätte mir Geld zum Anlegen übrig gelassen. Im Rechner kannst du Sparrate, Abstand zwischen den Käufen und angenommene Rendite verändern. Wenn das Geld für einen Kauf nicht reicht, zeigt er die Lücke.
Ab Jahr 35 brauchst du im Modell keine weitere Sparrate.
Erst ein Auto für 20.000 €, danach immer für 50.000 €. Verkaufen, nur die Differenz entnehmen und den Rest angelegt lassen.
Die Sparrate bleibt nach Sprit, Versicherung, Wartung und Reparaturen übrig.
| Nach | Auto | Im Fonds, ca. |
|---|---|---|
| 5 Jahren | 20.000 € | 13.000 € |
| 10 Jahren | 50.000 € | 11.000 € |
| 15 Jahren | 50.000 € | 26.000 € |
| 20 Jahren | 50.000 € | 44.000 € |
| 25 Jahren | 50.000 € | 66.000 € |
| 30 Jahren | 50.000 € | 93.000 € |
| 35 Jahren | 50.000 € | 126.000 € |
| 40 Jahrenohne weitere Sparrate | 50.000 € | 133.000 € |
| 45 Jahrenohne weitere Sparrate | 50.000 € | 141.000 € |
Nach einem 50.000-€-Kauf müssen rund 95.000 € angelegt bleiben. Deren Erträge über 5 Jahre decken dann die nächsten rund 20.000 € nach Verkauf des alten Autos.
Der Kauf in Jahr 35 ist noch mit Sparraten finanziert. Ab dann rechnen wir ohne neue Einzahlungen. Der nächste Kauf in Jahr 40 wird aus Erträgen und Verkaufserlös bezahlt.
Annahmen
Start ohne Guthaben oder vorhandenes Auto. Der erste Kauf erfolgt nach 5 Jahren, das Upgrade nach 10. Reicht das Geld nicht, meldet der Rechner die Lücke und stoppt.
Das Auto verliert jedes Jahr 10% seines Restwerts. Sparraten kommen am Monatsende, Erträge werden monatlich wiederangelegt. Bis die Erträge allein reichen, sparst du weiter. Gezeigt werden höchstens 100 Jahre und zwei weitere Käufe nach diesem Punkt. Fondsbeträge sind auf volle Tausender gerundet, gerechnet wird ungerundet.
Konstante Rendite und Autopreise, vor Steuern und Gebühren, ohne Inflation. Restwerte und Anleiheerträge sind nicht garantiert. Laufende Autokosten zahlst du weiterhin separat.
Warum ich bei Herstelleranleihen zögere
Auf die Anlageidee bin ich ursprünglich über Anleihen von Autoherstellern gekommen. Ich fand die angebotenen Renditen attraktiv und mochte die Vorstellung, dass deren Zinszahlungen später meine Autos mitfinanzieren könnten. Inzwischen zögere ich. Gerade wegen des Umbaus zur Elektromobilität möchte ich mich nicht darauf verlassen, dass ein Hersteller über die benötigten Jahre ein verlässlicher Schuldner bleibt. Auch mehrere Automarken würden mich weiter von derselben Branche abhängig machen.
Ein fester Kupon legt die vertraglichen Zinszahlungen fest. Wenn die am Markt verlangten Renditen steigen, fällt üblicherweise der Kurs einer solchen Anleihe. Der Kupon bleibt gleich. Ich kann also Zinsen kassieren und bei einem vorzeitigen Verkauf trotzdem weniger als meinen Einsatz zurückbekommen. Auch Zweifel an der Zahlungsfähigkeit können den Kurs drücken. Zinsen und Rückzahlung können ausfallen. Die US-Wertpapieraufsicht SEC erklärt diese Risiken bei Unternehmensanleihen.
Eine zum Autokauf passende Fälligkeit hilft bei der Planung, weil ich die Anleihe dafür nicht vorher zum dann geltenden Kurs verkaufen muss. Sie garantiert aber keine Rückzahlung. Bei Fälligkeit ist der vereinbarte Nennbetrag vorgesehen, der von meinem Kaufpreis abweichen kann. Auch die später eingezahlten Monatsraten müssen rechtzeitig verfügbar sein.
Die Rendite bis Fälligkeit berücksichtigt Kaufpreis, Kupons und Rückzahlung. Um sie als jährliche Rendite mit Zinseszins zu erzielen, müssen alle Zahlungen wie geplant ankommen und die Kupons zu diesem Satz wieder angelegt werden. Welche Zinsen ich später für die Wiederanlage oder neue Monatsraten bekomme, weiß ich heute nicht. Das CFA Institute erläutert diesen Einfluss der Wiederanlage. Die durchgehend angenommenen 4% im Rechner sind deshalb keine Zusage für eine Anlage.
Was sich in der Praxis ändern kann
Die Rechnung lässt Steuern, Gebühren und Inflation weg. Wenn ich in 35 Jahren weiter höchstens 50.000 € ausgebe, bekomme ich dafür möglicherweise weniger Auto als heute. Erhöhe ich das Budget, um dieselbe Fahrzeugklasse zu behalten, brauche ich auch mehr Geld für den Ersatz. Ebenso können niedrigere Verkaufserlöse, geringere Erträge oder ein früher nötiger Autowechsel dazu führen, dass ich weiter einzahlen muss. Die laufenden Autokosten bezahle ich ohnehin separat.
Die fünf Jahre bis zum ersten größeren Kauf sind ein gewählter Startpunkt. Der Rechner vergleicht keine unterschiedlichen Wartezeiten und zeigt deshalb nicht, welcher Kaufzeitpunkt am besten wäre.
Beim nächsten Autokauf würde ich zuerst überlegen, wie viel Auto mir tatsächlich reicht. Dass ich genug Geld für ein teureres habe, ist für mich heute kein guter Grund mehr, den ganzen Topf auszugeben. Lieber lasse ich etwas für spätere Käufe angelegt und spare weiter.